Retraite agricole : ce que change le calcul sur les 25 meilleures années
Entrée en vigueur le 1er janvier 2026 en métropole, la réforme de la retraite de base des non-salariés agricoles (NSA) modifie les règles de calcul des futures pensions. En privilégiant les années les plus favorables de la carrière, elle vise à mieux prendre en compte les fluctuations de revenus des exploitants. Mais tous ne bénéficieront pas du même gain.
Pour les chefs d'exploitation, la réforme était attendue depuis plusieurs années. Jusqu'au 31 décembre 2025, la retraite de base des non-salariés agricoles reposait sur deux composantes : une pension forfaitaire, liée notamment à la durée de carrière, et une pension proportionnelle, calculée à partir des points acquis au fil des années. Les années de faibles revenus pouvaient ainsi peser sur les droits constitués.
Depuis le 1er janvier 2026, le principe évolue : la retraite de base doit désormais être calculée en prenant en compte les 25 années les plus avantageuses de la carrière agricole. Cette mesure, prévue par la loi du 13 février 2023 et rendue applicable par les décrets publiés le 30 décembre 2025, rapproche le régime agricole de celui des salariés et des travailleurs indépendants. Elle concerne également les conjoints collaborateurs et les aides familiaux relevant du régime des non-salariés agricoles.
Des revenus agricoles mieux valorisés
L'intérêt de la réforme tient à la nature même du métier. Un exploitant peut connaître des années bénéficiaires, puis subir une baisse de revenu liée à une mauvaise récolte, à une crise sanitaire ou à une chute des cours. Les investissements nécessaires à l'installation ou au développement de l'exploitation peuvent aussi peser sur les résultats de certaines années.
En retenant les années les plus favorables, le nouveau calcul doit atténuer l'effet de ces variations. Les exploitants dont la carrière comporte plusieurs années de revenus faibles pourraient ainsi voir leurs droits mieux valorisés.
À l'inverse, ceux qui ont perçu des revenus relativement stables tout au long de leur carrière pourraient constater un effet plus limité. La réforme ne garantit donc pas une augmentation identique pour tous. Le montant final dépendra notamment des revenus soumis à cotisations, de la durée d'assurance et des autres droits à retraite acquis au cours de la vie professionnelle.
Un exemple pour comprendre l'effet des 25 meilleures années
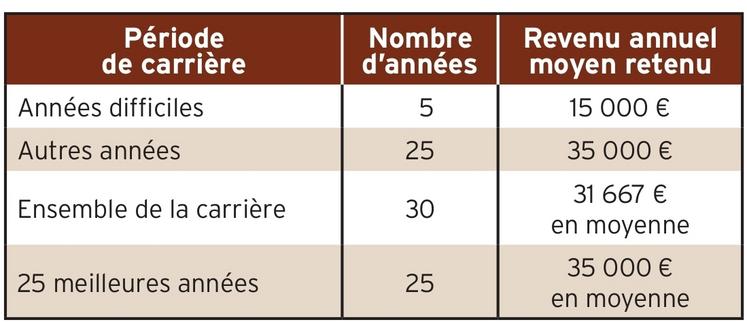
Prenons le cas fictif d'un exploitant ayant effectué 30 années de carrière agricole, avec cinq années de revenus particulièrement faibles et 25 années plus favorables (voir tableau 1). Pour simplifier, supposons que les revenus ci-dessous correspondent aux assiettes annuelles retenues pour le calcul, sans tenir compte de l'inflation ni des règles transitoires.
Dans cet exemple, la moyenne des revenus sur les 30 années atteint environ 31 667 €. En ne retenant que les 25 années les plus favorables, elle s'élève à 35 000 €, soit un écart de 3 333 € par an.
Cette différence illustre l'intérêt potentiel du dispositif : les cinq années les moins favorables ne viennent plus diminuer la moyenne retenue dans cet exemple simplifié.
Attention toutefois : cet écart de moyenne ne correspond pas à une hausse équivalente de la pension. Le montant réel dépend de la formule réglementaire, des droits acquis et de la répartition des périodes d'activité. Pour les carrières commencées avant 2016, le calcul est notamment adapté en raison de l'absence de données de revenus comparables pour les années antérieures.
Une application progressive jusqu'en 2028
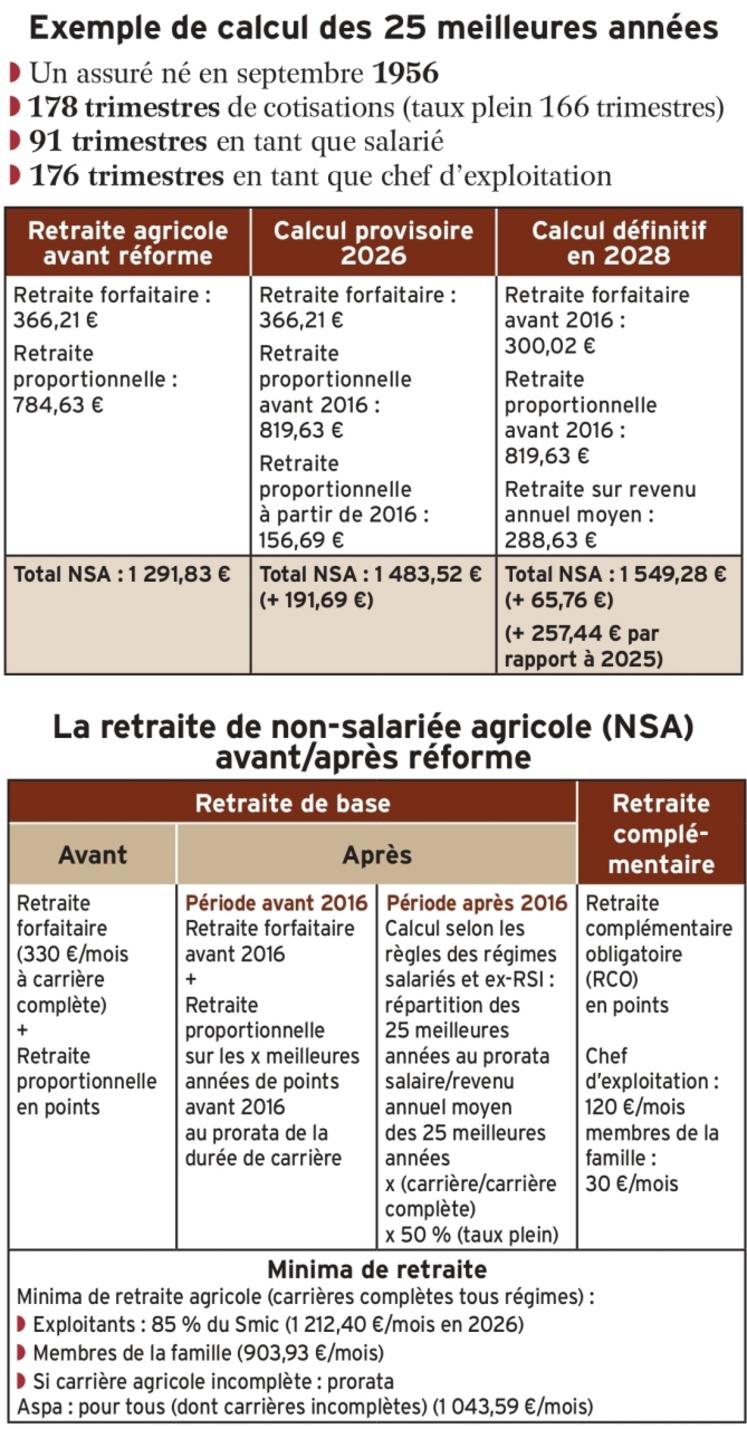
La mise en œuvre de la réforme nécessite une transition. Pour les années antérieures à 2016, les revenus ne sont pas disponibles de manière comparable : le dispositif s'appuie donc sur les meilleures années de points de retraite proportionnelle. À partir de 2016, les revenus servent progressivement de référence (voir exemple schématisé).
Pour les pensions prenant effet en 2026 ou en 2027, un calcul transitoire est appliqué. La MSA procédera à un recalcul en 2028, lorsque le nouveau dispositif pourra être mis en œuvre intégralement. Le montant initial sera confirmé ou revalorisé. Si le nouveau calcul est plus favorable, un rappel sera versé rétroactivement depuis la date de départ en retraite. En revanche, si le résultat est moins avantageux, le montant initial sera conservé.
Pour les exploitants encore en activité, cette période de transition ne doit pas conduire à reporter la préparation de leur retraite. Il reste important de vérifier les périodes enregistrées, les revenus pris en compte et les droits acquis dans les différents régimes.
Anticiper son départ pour mieux mesurer ses droits
La réforme modifie le calcul de la retraite de base, mais ne supprime pas la retraite complémentaire obligatoire (RCO). Le montant total de la pension continuera donc de dépendre de plusieurs composantes.
Les exploitants qui approchent de l'âge de départ ont intérêt à consulter leur relevé de carrière et à effectuer une simulation afin de comparer plusieurs dates de départ.
La demande de retraite doit être déposée par l'assuré, idéalement cinq mois avant la date souhaitée.
L'enjeu est désormais de mesurer concrètement l'effet de ces nouvelles règles sur ses futurs revenus, afin de préparer dans les meilleures conditions la transmission de son exploitation et son passage à la retraite.•